
Per decenni, i pagamenti digitali in Europa si sono basati in larga misura sulle reti di carte americane come Visa E MasterCard. Sebbene questi sistemi siano veloci, globali e affidabili, il loro predominio solleva preoccupazioni strategiche in merito costi, sovranità dei dati, concorrenza e dipendenza politica.
In risposta a ciò, sono emerse diverse soluzioni di pagamento europee. Alcune sono già ampiamente utilizzate a livello nazionale, mentre altre mirano a unificare l'Europa sotto un'unica rete alternativa.
Perché l'Europa cerca alternative
La motivazione per ridurre la dipendenza da Visa e Mastercard non è ideologica, ma pratica:
- Commissioni di interscambio e di elaborazione elevate per i commercianti
- Controllo sui dati di pagamento lasciare l'UE
- Rischio geopolitico legato a infrastrutture non europee
- Mancanza di concorrenza nei pagamenti tramite carta
Queste preoccupazioni hanno accelerato gli investimenti nei sistemi di pagamento locali e paneuropei.
iDEAL e Wero: da campione nazionale a visione europea

ideale è il metodo di pagamento online dominante nei Paesi Bassi, utilizzato per i bonifici diretti da banca a banca. È affidabile, economico e profondamente integrato nell'e-commerce olandese.
Nel 2023, iDEAL è entrata a far parte di Iniziativa europea per i pagamenti (EPI), che sta costruendo Wero—un nuovo portafoglio digitale paneuropeo progettato per funzionare oltre i confini.
Wero mira a:
- Abilita i pagamenti istantanei da conto a conto in tutta l'UE
- Sostituisci le carte per i pagamenti quotidiani online e in negozio
- Offrire un'alternativa di proprietà europea ai sistemi di carte globali
La fusione di iDEAL in Wero conferisce al progetto una portata immediata, ma il successo dipenderà dall'adozione in alcuni paesi chiave.
Bancontact: il successo nazionale del Belgio
Bancontact (in precedenza Bancontact/Mister Cash) è il sistema di pagamento più utilizzato in Belgio. Come iDEAL, è una soluzione nazionale supportata dalle banche e ampiamente accettata dagli esercenti.
Bancontact supporta:
- Pagamenti con carta
- Pagamenti tramite codice QR
- Trasferimenti basati su app mobili
Pur essendo altamente efficace in Belgio, Bancontact rimane un'iniziativa prevalentemente nazionale. La sua futura rilevanza potrebbe dipendere da quanto bene si integrerà con iniziative europee più ampie come Wero.
Klarna: popolare, ma non priva di rischi
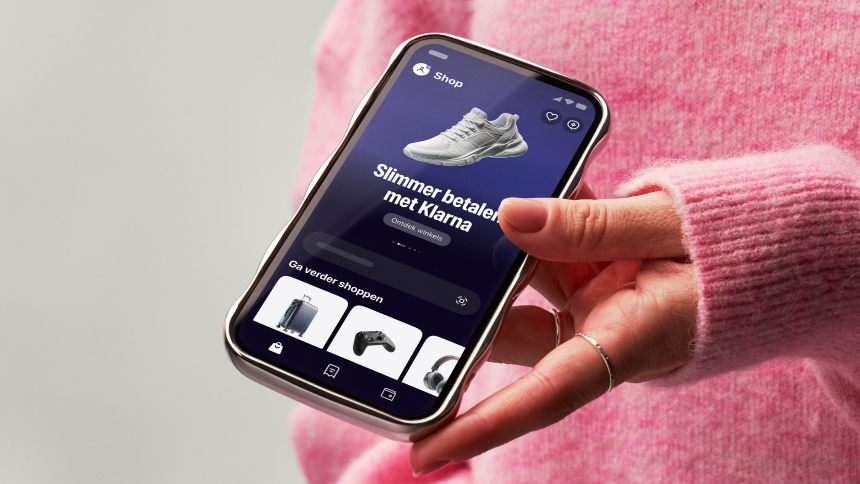
Klarna, una fintech svedese, è spesso menzionata come alternativa di pagamento europea. È nota soprattutto per il suo Acquista ora, paga dopo (BNPL)) modello ed è ampiamente utilizzato in tutta Europa.
Tuttavia, Klarna non è un sostituto diretto di Visa o Mastercard:
- Si basa su sistemi bancari e di carte esistenti
- Il suo modello di business è incentrato sul credito al consumo
- Si introduce rischio finanziario per gli utenti attraverso pagamenti dilazionati
Le autorità di regolamentazione hanno espresso preoccupazione per il fatto che i servizi BNPL possano aumentare il debito dei consumatori e ridurre la trasparenza sui costi di finanziamento. Sebbene Klarna sia un potente operatore fintech, non è una rete di pagamento neutrale come i circuiti di carte di credito.
Altre iniziative europee degne di nota
- Girocard (Germania): ampiamente utilizzato a livello nazionale ma limitato a livello internazionale
- Bizum (Spagna): popolare per i pagamenti P2P, in espansione nel commercio
- Bonifico bancario istantaneo SEPA: La spina dorsale tecnica che abilita molti di questi sistemi
La sfida futura
L'Europa non è priva di soluzioni di pagamento, è priva di unificazione. La maggior parte dei sistemi funziona bene a livello nazionale, ma ha difficoltà a espandersi oltre confine.
Per sfidare davvero Visa e Mastercard, un'alternativa europea deve:
- Funziona senza problemi in tutti i paesi dell'UE
- Essere accettati dai commercianti su larga scala
- Offrire un'esperienza utente pari o migliore rispetto alle carte
- Rimanere economicamente sostenibili senza commissioni eccessive
Conclusione
Il panorama dei pagamenti in Europa è in continua evoluzione. Soluzioni come iDEAL, Bancontact e piattaforme emergenti come Wero dimostrano che le alternative sono possibili. Klarna evidenzia la forza della fintech europea, ma anche i rischi legati all'integrazione tra pagamenti e credito.
Se l'Europa riuscirà davvero a ridurre la sua dipendenza da Visa e Mastercard dipenderà dal coordinamento politico, dalla cooperazione bancaria e dall'adozione da parte degli utenti. Gli elementi costitutivi esistono: la prossima sfida è trasformarli in un unico standard europeo affidabile.


 Italiano
 English
 Deutsch
 Nederlands
 Français
 Español
 Svenska