
Jahrzehntelang waren Europas digitale Zahlungssysteme stark von amerikanischen Kartennetzwerken wie beispielsweise … abhängig. Visum und MasterCard. Obwohl diese Systeme schnell, global und zuverlässig sind, wirft ihre Dominanz strategische Bedenken auf. Kosten, Datensouveränität, Wettbewerb und politische Abhängigkeit.
Als Reaktion darauf sind mehrere europäische Zahlungslösungen entstanden. Einige werden bereits auf nationaler Ebene weit verbreitet eingesetzt, während andere darauf abzielen, Europa unter einem einzigen alternativen Netzwerk zu vereinen.
Warum Europa nach Alternativen sucht
Die Motivation, die Abhängigkeit von Visa und Mastercard zu verringern, ist nicht ideologischer, sondern praktischer Natur:
- Hohe Interbanken- und Bearbeitungsgebühren für Händler
- Kontrolle über Zahlungsdaten Austritt aus der EU
- Geopolitisches Risiko an außereuropäische Infrastruktur gebunden
- Mangelnder Wettbewerb bei kartenbasierten Zahlungen
Diese Bedenken haben die Investitionen in lokale und europaweite Zahlungssysteme beschleunigt.
iDEAL und Wero: Vom nationalen Meister zur europäischen Vision

Ideal PayPal ist die dominierende Online-Zahlungsmethode in den Niederlanden und wird für direkte Banküberweisungen genutzt. Sie ist vertrauenswürdig, kostengünstig und tief in den niederländischen E-Commerce integriert.
Im Jahr 2023 wurde iDEAL Teil von Europäische Zahlungsinitiative (EPI), das sich im Aufbau befindet Wero—eine neue europaweite digitale Geldbörse, die grenzüberschreitend funktionieren soll.
Wero Ziel ist es:
- Ermöglichen Sie sofortige Konto-zu-Konto-Zahlungen innerhalb der EU.
- Ersetzen Sie Karten für alltägliche Online- und Ladenzahlungen.
- Bieten Sie eine europäische Alternative zu globalen Kartensystemen an.
Durch die Fusion von iDEAL mit Wero erhält das Projekt sofort eine größere Reichweite, der Erfolg wird jedoch von der Akzeptanz über einige wenige Kernländer hinaus abhängen.
Bancontact: Belgiens Erfolg im Inland
Bancontact (ehemals Bancontact/Mister Cash) ist Belgiens meistgenutztes Zahlungssystem. Wie iDEAL ist es eine bankgestützte, nationale Lösung mit hoher Akzeptanz bei Händlern.
Bancontact unterstützt:
- Kartenzahlungen
- QR-Code-Zahlungen
- Überweisungen über mobile Apps
Obwohl Bancontact innerhalb Belgiens sehr effektiv ist, bleibt es weitgehend national. Seine zukünftige Relevanz hängt möglicherweise davon ab, wie gut es sich in breitere europäische Initiativen wie Wero integriert.
Klarna: Beliebt, aber nicht ohne Risiko
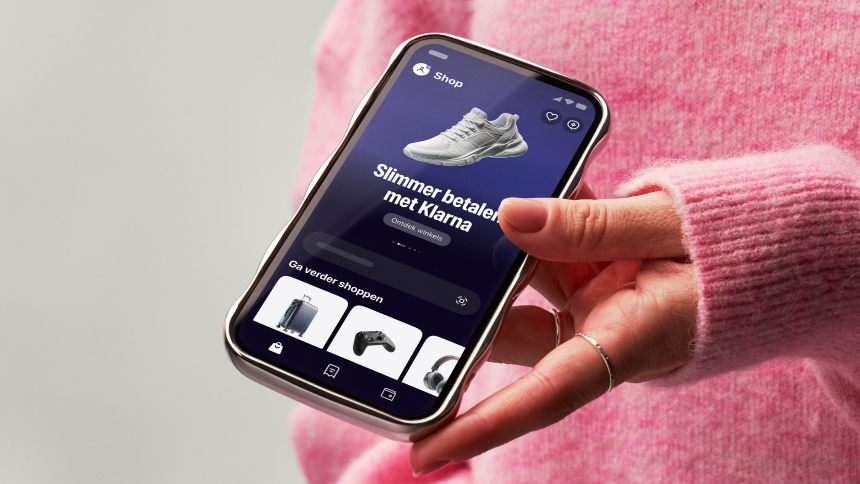
Klarna, ein schwedisches Fintech-Unternehmen, wird häufig als europäische Zahlungsalternative genannt. Es ist vor allem bekannt für seine Jetzt kaufen, später bezahlen (BNPL)) Dieses Modell ist in ganz Europa weit verbreitet.
Klarna ist jedoch kein direkter Ersatz für Visa oder Mastercard:
- Es nutzt bestehende Karten- und Bankinfrastrukturen.
- Das Geschäftsmodell des Unternehmens konzentriert sich auf Konsumentenkredite.
- Es stellt vor finanzielles Risiko für Nutzer durch aufgeschobene Zahlungen
Regulierungsbehörden haben Bedenken geäußert, dass BNPL-Dienste die Verbraucherverschuldung erhöhen und die Transparenz der Kreditkosten verringern. Klarna ist zwar ein einflussreiches Fintech-Unternehmen, aber kein neutrales Zahlungsnetzwerk wie beispielsweise Kreditkartenanbieter.
Weitere erwähnenswerte europäische Initiativen
- Girocard (Deutschland): Im Inland weit verbreitet, international jedoch nur begrenzt gebräuchlich.
- Bizum (Spanien): Beliebt für P2P-Zahlungen, expandiert in den Handel
- SEPA-Sofortüberweisung: Das technische Rückgrat, das viele dieser Systeme ermöglicht.
Die bevorstehende Herausforderung
Europa mangelt es nicht an Zahlungslösungen – es mangelt ihm an … Vereinigung. Die meisten Systeme funktionieren auf nationaler Ebene gut, haben aber Schwierigkeiten, grenzüberschreitend skaliert zu werden.
Um Visa und Mastercard wirklich herauszufordern, muss eine europäische Alternative Folgendes leisten:
- Nahtloses Arbeiten in allen EU-Ländern
- Von Händlern in großem Umfang akzeptiert werden
- Bieten Sie ein Benutzererlebnis, das dem von Karten gleichwertig oder besser ist.
- Ohne übermäßige Gebühren wirtschaftlich tragfähig bleiben
Schlussfolgerung
Die europäische Zahlungslandschaft befindet sich im Wandel. Lösungen wie iDEAL, Bancontact und aufstrebende Plattformen wie Wero zeigen, dass Alternativen möglich sind. Klarna verdeutlicht die Stärke der europäischen Fintech-Branche – aber auch die Risiken der Vermischung von Zahlungsverkehr und Kreditgeschäft.
Ob Europa seine Abhängigkeit von Visa und Mastercard tatsächlich verringern kann, hängt von politischer Koordination, der Zusammenarbeit der Banken und der Akzeptanz durch die Nutzer ab. Die Grundlagen sind vorhanden – die nächste Herausforderung besteht darin, sie in einen einheitlichen, vertrauenswürdigen europäischen Standard zu überführen.


 Deutsch
 English
 Nederlands
 Français
 Español
 Italiano
 Svenska